Le virement instantané : fonctionnement et frais
Le virement instantané transfère de l’argent d’un compte à un autre en moins de dix secondes, sept jours sur sept, à toute heure. C’est sa grande différence avec le virement classique, qui met généralement un à deux jours ouvrés. Depuis le 9 janvier 2025, un règlement européen impose de surcroît qu’il soit proposé au même prix que le virement classique dans la zone euro, ce qui l’a rendu gratuit dans la plupart des banques.
Voici comment il fonctionne, ce que change la nouvelle réglementation et les précautions à connaître, à titre d’information générale.
Un virement en quelques secondes, à toute heure
Le virement SEPA instantané repose sur une infrastructure de paiement qui fonctionne en continu. Là où un virement classique n’est traité que pendant les jours et heures ouvrés bancaires, l’instantané exécute l’opération immédiatement, y compris la nuit, le week-end et les jours fériés. Les fonds sont crédités sur le compte du bénéficiaire en une poignée de secondes, et l’opération est irrévocable une fois validée.
Les cas d’usage concrets
Cette immédiateté est précieuse dans de nombreuses situations : verser un acompte à un vendeur particulier qui attend confirmation, régler un artisan en fin de chantier, dépanner un proche en urgence, ou finaliser une transaction un dimanche. Le bénéficiaire voit l’argent arriver tout de suite, sans attendre le prochain jour ouvré. Elle sécurise aussi les achats importants entre particuliers : le vendeur d’un véhicule d’occasion peut constater le crédit sur son compte avant de remettre les clés, ce qui remplace avantageusement le chèque de banque, plus lent à obtenir et parfois falsifié.
La gratuité imposée depuis 2025
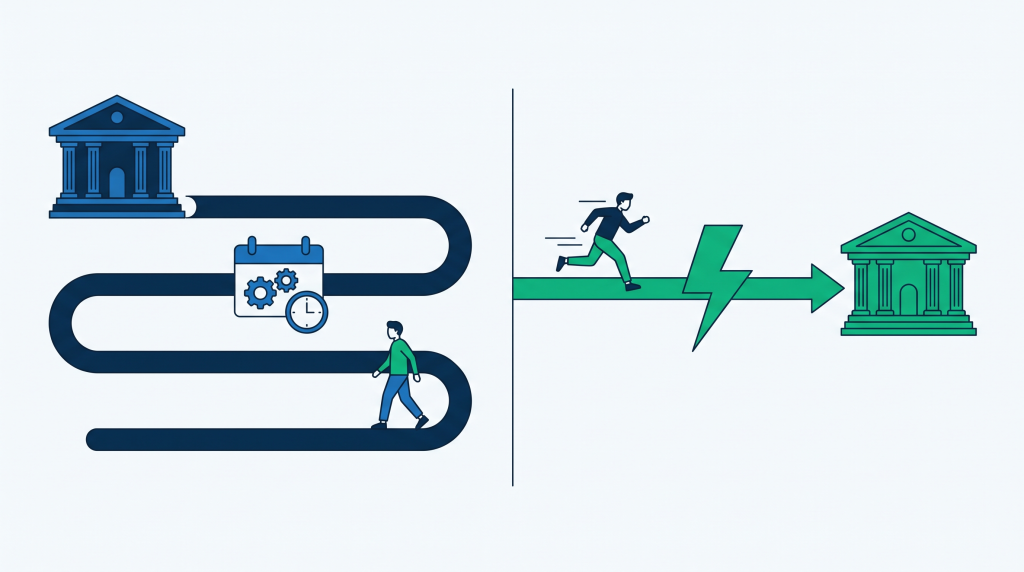
Longtemps, le virement instantané était facturé, souvent autour d’un euro par opération dans les banques de réseau, alors qu’il était déjà gratuit chez plusieurs banques en ligne. Cette différence a disparu.
Ce que dit le règlement européen
Le règlement (UE) 2024/886 prévoit que, pour les virements en euros, les frais d’un virement instantané ne peuvent pas être supérieurs à ceux d’un virement classique équivalent. Concrètement, depuis le 9 janvier 2025, les prestataires de la zone euro doivent proposer le virement instantané en réception, puis en émission, sans surcoût par rapport au virement ordinaire. Comme le virement classique est habituellement gratuit pour un particulier, l’instantané l’est devenu à son tour dans la grande majorité des banques.
| Critère | Virement classique | Virement instantané |
|---|---|---|
| Délai de réception | 1 à 2 jours ouvrés | Moins de 10 secondes |
| Disponibilité | Jours et heures ouvrés | 24h/24, 7j/7 |
| Coût (particulier, zone euro) | Généralement gratuit | Gratuit depuis 2025 |
| Réversibilité | Possible avant traitement | Irrévocable une fois validé |
Plafonds et sécurité
La rapidité et l’irrévocabilité imposent des garde-fous. La banque encadre l’usage par des plafonds et met en place des vérifications renforcées.
Des plafonds propres à chaque banque
Chaque établissement fixe ses propres plafonds pour le virement instantané, parfois inférieurs à ceux du virement classique compte tenu du risque de fraude en temps réel. Ces plafonds sont généralement ajustables depuis l’application ou en agence. Si vous devez transférer une somme importante en une fois, vérifiez au préalable votre limite pour éviter un refus au moment de valider. Pour une opération dépassant le plafond, deux solutions existent : demander un relèvement temporaire à votre banque, ou fractionner le paiement sur plusieurs virements, tout en gardant à l’esprit que chaque envoi reste irrévocable une fois confirmé.
La vérification du bénéficiaire
Parce que l’opération est immédiate et irréversible, une erreur ou une fraude ne se corrige pas facilement. Pour y répondre, le règlement européen impose depuis le 9 octobre 2025 un dispositif de vérification de la concordance entre l’IBAN et le nom du bénéficiaire. Avant de valider, votre banque vérifie que le nom saisi correspond bien au titulaire du compte visé et vous alerte en cas de divergence. C’est une protection efficace contre les fraudes au faux RIB, à condition de tenir compte de l’avertissement.
Toutes les banques le proposent-elles ?
Depuis l’entrée en vigueur du règlement, les prestataires de la zone euro doivent être en mesure de recevoir puis d’émettre des virements instantanés en euros. En pratique, la quasi-totalité des banques françaises l’ont intégré à leur application et à leur espace en ligne. Si votre établissement ne vous le propose pas encore par défaut, l’option est le plus souvent activable dans les paramètres de virement, sans démarche particulière.
Faut-il préférer le virement instantané ?
Dès lors qu’il est gratuit, l’instantané présente peu d’inconvénients face au virement classique pour un usage courant. Son seul vrai point d’attention est l’irrévocabilité : une fois validé, on ne revient pas en arrière. Pour un premier paiement vers un bénéficiaire inconnu ou une somme élevée, la prudence reste de mise, malgré la vérification du bénéficiaire.
Dans mon expérience de conseiller, l’instantané a surtout changé la vie des transactions entre particuliers : achat d’un véhicule d’occasion, remboursement entre proches, versement d’un acompte le week-end. Là où il fallait autrefois attendre le lundi ou recourir à un chèque de banque, la confirmation est désormais immédiate et vérifiable des deux côtés. Le virement classique conserve néanmoins toute son utilité pour les opérations programmées ou récurrentes, comme un loyer ou une échéance mensuelle, où l’immédiateté n’apporte rien.
Points clés à retenir
- Moins de 10 secondes : les fonds arrivent immédiatement, 24h/24 et 7j/7.
- Gratuit depuis le 9 janvier 2025 : imposé par le règlement (UE) 2024/886 dans la zone euro.
- Vérification du bénéficiaire : contrôle IBAN / nom depuis le 9 octobre 2025.
- Irrévocable : impossible d’annuler une fois l’opération validée.
Sources
- ABE Infoservice — Gratuité du virement SEPA instantané
- Banque de France — Le virement SEPA instantané
- Service-public.fr — Le virement bancaire
Testez vos connaissances
Cochez la reponse de votre choix, la correction s’affiche aussitot.
1. En combien de temps arrive un virement instantané ?
Exact : les fonds sont crédités en moins de dix secondes, 24h/24 et 7j/7, contre 1 à 2 jours pour un virement classique.Non : le virement instantané crédite le bénéficiaire en moins de dix secondes ; c’est le virement classique qui met 1 à 2 jours.
2. Depuis quand le virement instantané doit-il être proposé sans surcoût ?
Bien vu : le règlement (UE) 2024/886 impose depuis le 9 janvier 2025 un tarif au plus égal à celui du virement classique.À revoir : c’est depuis le 9 janvier 2025 que la réglementation européenne impose la gratuité (pas de surcoût) dans la zone euro.
3. Peut-on annuler un virement instantané après validation ?
Correct : une fois validé, il est exécuté immédiatement et devient irrévocable ; d’où l’importance de vérifier le bénéficiaire.Non : le virement instantané est irrévocable une fois validé. Il faut donc contrôler le montant et le bénéficiaire avant de confirmer.
Questions fréquentes
Le virement instantané est-il gratuit ?
Dans la plupart des cas, oui. Depuis le 9 janvier 2025, le règlement européen (UE) 2024/886 interdit de facturer un virement instantané en euros plus cher qu’un virement classique équivalent. Comme le virement ordinaire est généralement gratuit pour un particulier, l’instantané l’est devenu à son tour dans la grande majorité des banques de la zone euro.
Peut-on annuler un virement instantané ?
Non. Une fois l’opération validée, elle est exécutée immédiatement et devient irrévocable : les fonds sont crédités en quelques secondes et ne peuvent être récupérés unilatéralement. C’est pourquoi il faut vérifier soigneusement le montant et les coordonnées du bénéficiaire avant de confirmer, et tenir compte de l’alerte de vérification IBAN / nom.
Quels sont les plafonds d’un virement instantané ?
Ils dépendent de chaque banque et sont parfois plus bas que ceux du virement classique, en raison du risque de fraude en temps réel. Ces plafonds sont généralement modifiables depuis votre application bancaire ou en agence. Avant un transfert important, vérifiez votre limite pour éviter un blocage au moment de valider l’opération.
