Faire un budget : la méthode 50/30/20
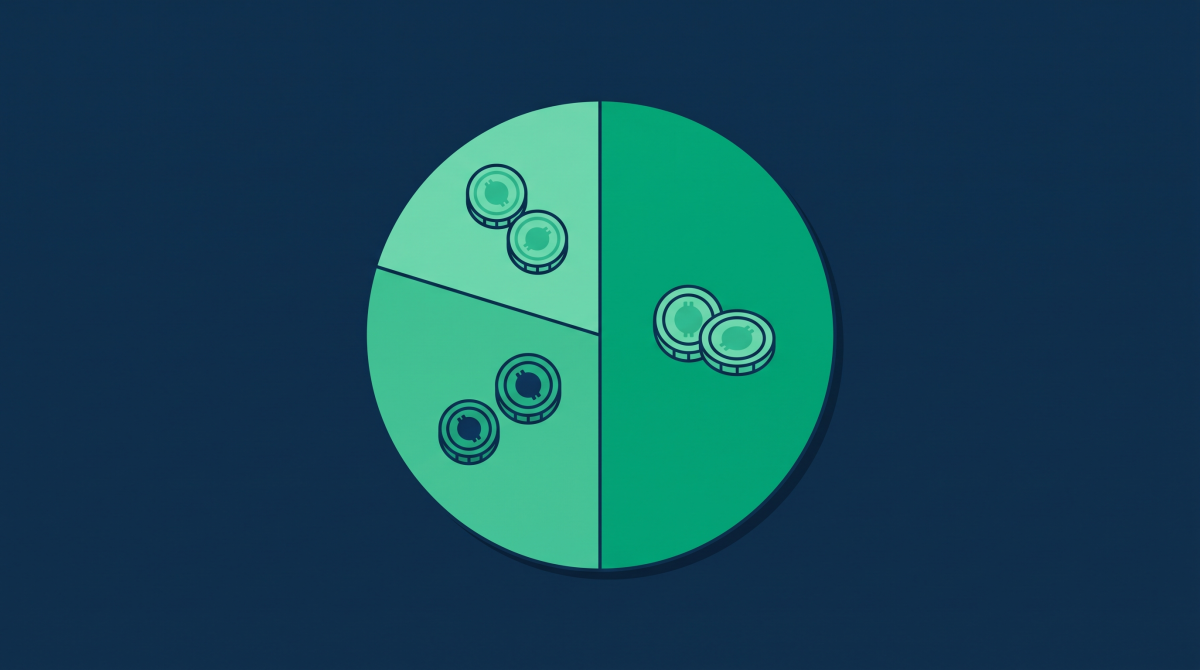
« Je ne sais pas où part mon argent. » C’est la phrase que j’entendais le plus souvent lors d’un rendez-vous budget. La réponse n’a jamais été un tableur de trente colonnes que personne ne remplit au bout d’une semaine. Une méthode simple, tenable, suffit à reprendre la main : la règle 50/30/20. Elle tient sur un coin de nappe et fonctionne pour la plupart des budgets.
Cet article explique le principe de la méthode 50/30/20, comment la mettre en place, ses limites et comment l’adapter à sa situation. Information générale d’éducation budgétaire, sans conseil financier personnalisé.
Le principe : trois enveloppes, un revenu net
La méthode 50/30/20 répartit votre revenu net (ce qui arrive réellement sur le compte) en trois grandes enveloppes exprimées en pourcentage. L’idée n’est pas de compter chaque euro, mais de cadrer les grandes masses pour éviter les dérapages.
50 % pour les besoins
La moitié du revenu couvre les dépenses essentielles, celles que vous ne pouvez pas supprimer du jour au lendemain : loyer ou remboursement de prêt, charges, courses alimentaires de base, transport pour aller travailler, assurances, factures d’énergie, mutuelle. Si ce poste dépasse largement 50 %, c’est souvent le signe d’un loyer trop lourd pour vos revenus, le vrai levier à examiner.
30 % pour les envies
Trois dixièmes financent le confort de vie : restaurants, loisirs, abonnements de streaming, sorties, vêtements au-delà du strict nécessaire, voyages. Ce sont des dépenses agréables mais compressibles. C’est l’enveloppe sur laquelle on agit en premier quand il faut dégager de la marge.
20 % pour l’épargne et les dettes
Le dernier cinquième va à votre avenir financier : constitution d’une épargne de précaution, remboursement anticipé de crédits à la consommation, versements sur un livret ou un placement. Traiter l’épargne comme une dépense obligatoire, et non comme un reste éventuel, change tout. C’est la clé psychologique de la méthode : on ne met pas de côté ce qu’il reste en fin de mois, on met de côté d’abord, puis on vit avec le solde. Un premier objectif utile consiste à constituer trois à six mois de dépenses courantes sur un livret disponible, matelas qui absorbe les imprévus sans recourir au découvert.
| Enveloppe | Part du revenu net | Exemples de dépenses |
|---|---|---|
| Besoins | 50 % | Logement, énergie, courses, transport, assurances |
| Envies | 30 % | Loisirs, restaurants, abonnements, voyages |
| Épargne / dettes | 20 % | Épargne de précaution, remboursement de crédits |
Mettre la méthode en place en pratique
La théorie est limpide ; le passage à l’action tient en quelques gestes concrets.
Calculer ses trois enveloppes
Prenez votre revenu net mensuel, multipliez-le par 0,5, 0,3 et 0,2. Vous obtenez trois montants en euros. Sur un revenu de 2 000 € net, cela donne 1 000 € de besoins, 600 € d’envies et 400 € d’épargne. Ce sont vos repères pour le mois.
Automatiser pour ne pas dépendre de sa volonté
Le conseil qui a le mieux marché avec mes clients : programmer un virement automatique vers un livret le lendemain de la paie, du montant de l’enveloppe épargne. On épargne d’abord, on vit avec le reste. Beaucoup s’appuient aussi sur un second compte ou sur les « coffres » proposés par certaines applications pour cloisonner les envies. La catégorisation automatique des dépenses, disponible dans la plupart des banques en ligne, aide à vérifier chaque mois qu’on tient les grandes masses.
La méthode ne vaut que si elle est tenable. Mieux vaut un 50/30/20 approximatif suivi douze mois qu’un budget parfait abandonné au bout de deux semaines. La régularité bat la précision.
Les limites de la règle 50/30/20
Aucune méthode n’est universelle, et celle-ci a ses angles morts qu’il faut connaître.
Elle coince sur les petits et gros revenus
Sur un revenu modeste, les besoins essentiels dépassent souvent 50 %, tout simplement parce que le loyer et les factures sont incompressibles : viser 50 % devient irréaliste. À l’inverse, sur un revenu élevé, consacrer 30 % aux envies peut être excessif, et une part d’épargne bien supérieure à 20 % devient possible. Les pourcentages sont des repères, pas des dogmes.
Elle ne dit rien de la répartition fine
La méthode cadre les masses, mais elle ne vous dit pas s’il vaut mieux rembourser un crédit ou épargner, ni quel placement choisir. C’est un outil d’organisation, pas une stratégie patrimoniale. Pour ces arbitrages, mieux vaut se rapprocher d’un professionnel.
Adapter la méthode à sa situation
La bonne nouvelle, c’est que la règle se plie facilement à la réalité.
Ajuster les curseurs
Rien n’interdit un 60/20/20 quand le logement pèse lourd, ou un 50/20/30 pour accélérer un projet d’achat. L’important est de garder trois enveloppes claires et une part d’épargne non négociable. Si vous remboursez un crédit coûteux, il est souvent judicieux de gonfler la troisième enveloppe pour solder cette dette plus vite.
Outils utiles
- La catégorisation automatique des dépenses de votre application bancaire pour visualiser vos masses.
- Un virement automatique d’épargne programmé le jour de la paie.
- Un second compte ou des coffres pour cloisonner besoins et envies.
Points clés à retenir
- Principe : 50 % besoins, 30 % envies, 20 % épargne et dettes, sur le revenu net.
- Mise en place : calculer trois montants en euros et automatiser le virement d’épargne.
- Limites : peu adaptée aux très petits ou très gros revenus, ne remplace pas une stratégie patrimoniale.
- Adaptation : ajustez les curseurs, mais gardez une épargne non négociable.
Sources
- La finance pour tous (Institut pour l’éducation financière du public)
- Mes questions d’argent (Banque de France)
- economie.gouv.fr, gérer mon budget et mon épargne
Testez vos connaissances
Cochez la reponse de votre choix, la correction s’affiche aussitot.
1. Comment se répartit la règle 50/30/20 ?
Exact : la moitié pour les besoins essentiels, 30 % pour les envies, 20 % pour l’épargne et le remboursement des dettes.À revoir : c’est 50 % besoins, 30 % envies et 20 % épargne et dettes.
2. Sur quelle base calcule-t-on les trois enveloppes ?
Bien vu : on part du revenu net, la somme réellement sur le compte, sinon le calcul est faussé.Non : on utilise le revenu net disponible, pas le brut que l’on ne touche jamais entièrement.
3. Quelle est la meilleure façon de tenir la méthode dans la durée ?
Correct : épargner d’abord via un virement automatique, puis vivre avec le reste, est la clé de la régularité.À revoir : le plus efficace est d’automatiser l’épargne en début de mois, pas d’épargner le reste en fin de mois.
Questions fréquentes
La méthode 50/30/20 s’applique-t-elle au revenu brut ou net ?
Elle s’applique au revenu net, c’est-à-dire à la somme réellement disponible sur votre compte après cotisations et impôt à la source. Utiliser le brut fausserait complètement le calcul, puisque vous ne disposez jamais de ce montant. Additionnez tous vos revenus nets mensuels (salaire, aides, revenus complémentaires) pour obtenir la base des trois enveloppes.
Que faire si mes besoins dépassent 50 % de mes revenus ?
C’est fréquent sur les revenus modestes, où le logement et les factures sont incompressibles. Les pourcentages restent des repères, pas des règles rigides : adoptez par exemple un 60/20/20 le temps de rétablir l’équilibre. Le vrai levier est souvent le poste logement ; à défaut, préservez malgré tout une petite part d’épargne, même réduite, pour garder l’habitude.
Comment tenir la méthode sur la durée ?
L’automatisation est la clé. Programmez un virement d’épargne le jour de votre paie, avant de dépenser, et appuyez-vous sur la catégorisation automatique de votre application pour vérifier vos masses chaque mois. Un budget approximatif mais suivi toute l’année produit de bien meilleurs résultats qu’un budget parfait abandonné au bout de quinze jours.
