Clôturer un compte bancaire : la procédure étape par étape
- Vous pouvez clôturer votre compte bancaire à tout moment, sans justifier d’un motif, et gratuitement : il suffit d’envoyer une demande écrite à votre banque.
- La banque doit fermer le compte au plus tard 30 jours après réception de votre demande et de la restitution des moyens de paiement (carte, chéquiers) ; en pratique, le délai est souvent plus court.
- Si c’est la banque qui décide de fermer votre compte, elle doit vous prévenir par écrit et respecter un préavis minimum de 2 mois, sauf faute grave de votre part.
Changer de banque, regrouper ses comptes ou simplement arrêter une relation qui ne convient plus : clôturer un compte bancaire est une démarche gratuite et sans justification à apporter. Encore faut-il respecter un ordre précis pour éviter un découvert, un chèque rejeté ou un prélèvement qui atterrit sur un compte fermé. Voici la procédure étape par étape, les délais légaux et les pièges les plus fréquents.
Clôturer son compte à son initiative : la procédure
Le titulaire d’un compte bancaire individuel peut demander sa fermeture à tout moment, sans avoir à justifier d’un motif particulier. La démarche est gratuite : aucun frais de clôture ne peut être facturé, quel que soit l’ancienneté du compte.
Les étapes à suivre
- Ouvrez d’abord votre nouveau compte (si c’est l’objectif) et attendez qu’il soit pleinement opérationnel avant de fermer l’ancien.
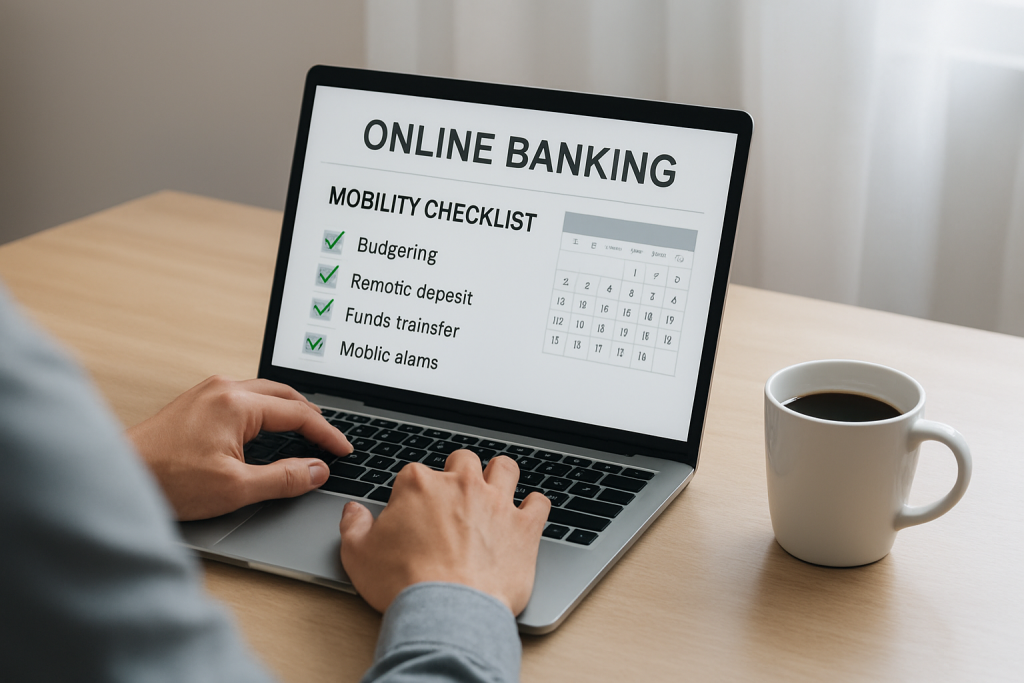
- Basculez vos opérations récurrentes : virement de salaire, prélèvements (énergie, téléphone, assurances, loyer), abonnements. La plupart des banques proposent un service d’aide à la mobilité bancaire qui identifie ces opérations automatiquement.
- Envoyez votre demande de clôture par écrit (lettre recommandée avec accusé de réception conseillée, ou formulaire dédié dans l’espace client en ligne) en précisant la date souhaitée et les coordonnées du compte vers lequel transférer le solde restant.
- Restituez les moyens de paiement : carte bancaire, chéquiers non utilisés doivent être rendus ou détruits.
- Récupérez le solde final une fois toutes les opérations en cours dénouées.
Que faire du solde et des moyens de paiement
Avant d’envoyer votre demande, laissez une provision suffisante sur le compte pour couvrir les opérations qui n’ont pas encore été débitées : un chèque émis récemment, un prélèvement dont la date tombe dans les jours qui suivent, des frais bancaires du mois en cours. Un retrait total des fonds ne clôture pas le compte : celui-ci reste ouvert, simplement à zéro, jusqu’à la démarche formelle de clôture.
| Situation | Qui peut fermer ? | Délai | Motif à justifier | Coût |
|---|---|---|---|---|
| Clôture à l’initiative du titulaire | Vous, à tout moment | 30 jours maximum après la demande et la restitution des moyens de paiement (souvent plus rapide en pratique) | Aucun | Gratuit |
| Clôture à l’initiative de la banque | La banque | Préavis écrit de 2 mois minimum | Non, sauf exceptions (fraude, usage illégal du compte) | Gratuit pour vous |
Quand c’est la banque qui ferme le compte
Une banque peut aussi décider de mettre fin à la relation, y compris sans vous donner de raison précise. Elle doit alors vous informer par écrit et respecter un délai de préavis d’au moins 2 mois avant la fermeture effective, pour vous laisser le temps d’organiser votre mobilité bancaire. Ce délai ne s’applique pas dans deux cas : si vous avez utilisé le compte pour des opérations illégales, ou si vous avez fait preuve d’un comportement gravement répréhensible envers un membre du personnel.
Cas particuliers à anticiper
Compte joint
La clôture d’un compte joint nécessite en général l’accord des deux co-titulaires, sauf stipulation contraire dans la convention de compte. En cas de désaccord ou de séparation, mieux vaut d’abord répartir les opérations courantes avant d’engager la clôture pour éviter les blocages.
En pratique, trois situations se présentent. Si les deux co-titulaires sont d’accord, la demande conjointe suit la procédure classique décrite plus haut, avec un partage du solde final selon les modalités convenues entre eux (généralement à parts égales, sauf accord différent). Si un seul co-titulaire souhaite la clôture, il peut demander sa désolidarisation du compte, c’est-à-dire sa sortie du compte joint qui devient alors un compte individuel au nom de l’autre titulaire, plutôt qu’une fermeture pure et simple. En cas de désaccord persistant et de blocage total, notamment lors d’une séparation conflictuelle, chaque co-titulaire conserve la possibilité de demander la transformation du compte joint en comptes indivis, une opération que la banque peut exiger avant toute clôture si un litige est déclaré.
Compte avec découvert ou prélèvements en attente
Un compte ne peut pas être clôturé tant qu’il présente un solde négatif non régularisé. Remboursez le découvert avant d’envoyer votre demande, sous peine de voir la clôture refusée ou retardée.
Épargne logée dans la même banque
Livrets, PEL ou assurance-vie associés au compte courant ne sont pas automatiquement clôturés avec lui : chaque produit suit ses propres règles de clôture ou de transfert, à vérifier séparément avec votre conseiller.
Les pièges les plus fréquents
- Fermer trop vite : un prélèvement oublié sur le compte fermé peut générer des frais de rejet chez le créancier, voire une facturation d’incident.
- Oublier un produit associé : carte de paiement différée, autorisation de découvert, assurance moyens de paiement liée au compte doivent être résiliées ou transférées séparément.
- Ne pas garder de preuve : conservez l’accusé de réception de votre demande de clôture et le dernier relevé de compte, utiles en cas de litige sur la date effective de fermeture.
- Confondre « solde à zéro » et « compte clôturé » : un compte vidé de ses fonds reste ouvert administrativement et peut continuer à générer des frais de tenue de compte jusqu’à la clôture formelle.
Avant de vous lancer, vérifiez aussi que votre futur compte correspond réellement à vos besoins : notre guide pour ouvrir un compte en banque en ligne détaille les pièces à fournir et les délais d’ouverture, et notre comparatif sur les frais réels d’une banque en ligne aide à éviter les mauvaises surprises une fois le transfert effectué.
Exemple chiffré : le calendrier d’une clôture bien anticipée
Pour visualiser concrètement les délais légaux, prenons un cas type. Sophie souhaite fermer son compte courant pour rejoindre une autre banque. Elle envoie sa demande de clôture, accompagnée de la restitution de sa carte bancaire, le 15 novembre. À compter de cette date, sa banque dispose d’un maximum de 30 jours pour procéder à la fermeture effective, soit au plus tard le 15 décembre. En pratique, la plupart des établissements traitent la demande en une à deux semaines dès lors que le dossier est complet et qu’aucun solde négatif ne bloque l’opération.
Si Sophie avait au contraire reçu un courrier de sa banque l’informant d’une clôture à son initiative, le calcul change : le préavis de 2 mois s’applique à partir de la date d’envoi du courrier, ce qui, pour une notification envoyée le 15 novembre, repousse la fermeture effective au 15 janvier au plus tôt. C’est ce délai plus long qui lui laisse le temps d’organiser sa mobilité bancaire avant la rupture de la relation.
Le droit au compte, étape par étape
Quand une banque refuse d’ouvrir un compte ou notifie une clôture à une personne qui ne dispose d’aucune autre solution bancaire, la procédure de droit au compte auprès de la Banque de France suit un calendrier précis et encadré :
- Demande de refus écrit : obtenez d’abord une attestation de refus d’ouverture de compte de la part de la banque sollicitée, ou le courrier de clôture reçu.
- Dépôt du dossier : transmettez ce refus à la Banque de France, accompagné d’un justificatif d’identité et de domicile, soit en ligne, soit par courrier, soit en guichet dans une succursale de la Banque de France.
- Désignation de l’établissement : dans un délai d’1 jour ouvré à réception du dossier complet, la Banque de France désigne l’établissement tenu de vous ouvrir un compte.
- Information sur les pièces à fournir : la banque désignée doit vous indiquer, dans un délai de 3 jours ouvrés, les pièces nécessaires à l’ouverture effective du compte.
- Ouverture du compte : une fois le dossier complet transmis à la banque désignée, celle-ci doit procéder à l’ouverture et vous remettre les moyens de paiement de base (carte à autorisation systématique notamment).
Clôture d’un compte bancaire : testez vos connaissances
Cochez une réponse, la correction s’affiche aussitôt.
1. Devez-vous justifier un motif pour clôturer votre compte bancaire ?
Exact : vous pouvez fermer votre compte à tout moment sans justification.Non : aucun motif n’est exigé pour clôturer son compte.
2. Quel délai maximum la banque a-t-elle pour clôturer votre compte après votre demande ?
Exact : 30 jours maximum après la demande et la restitution des moyens de paiement.Non : le délai légal maximum est de 30 jours.
3. Si c’est la banque qui décide de fermer votre compte, quel préavis doit-elle respecter ?
Exact : un préavis écrit d’au moins 2 mois, sauf faute grave de votre part.Non : la banque doit respecter un préavis écrit d’au moins 2 mois.
4. Peut-on clôturer un compte qui est à découvert ?
Exact : le solde négatif doit être régularisé avant que la clôture soit effective.Non : la clôture n’est effective qu’après remboursement du découvert.
FAQ
Puis-je clôturer mon compte bancaire sans donner de raison ?
Oui. En tant que titulaire, vous pouvez demander la fermeture de votre compte à tout moment, sans avoir à justifier d’un motif, et sans frais.
Combien de temps la banque a-t-elle pour clôturer mon compte ?
Au maximum 30 jours à compter de votre demande et de la restitution des moyens de paiement. Dans la pratique, ce délai est souvent plus court, de l’ordre d’une dizaine de jours.
Que se passe-t-il si j’oublie un prélèvement sur le compte fermé ?
Le prélèvement est rejeté, ce qui peut entraîner des frais d’incident facturés par votre créancier. C’est pourquoi il est recommandé de vérifier plusieurs relevés avant de clôturer et de garder un recouvrement de quelques mois entre ancien et nouveau compte.
La banque peut-elle fermer mon compte sans préavis ?
Non, sauf en cas d’utilisation illégale du compte ou de comportement gravement répréhensible envers un membre du personnel. Dans les autres cas, elle doit respecter un préavis écrit d’au moins 2 mois.
Puis-je clôturer un compte qui est à découvert ?
Non, le découvert doit être remboursé avant que la clôture puisse être effective.
La clôture d’un compte bancaire est-elle payante ?
Non, la fermeture d’un compte est toujours gratuite, que ce soit à votre initiative ou à celle de la banque.
Sources

Commentaires
Laisser un commentaire