Comment ouvrir un compte en banque en ligne ?
Ouvrir un compte dans une banque en ligne se fait aujourd’hui entièrement à distance, en une quinzaine de minutes, sans se déplacer en agence. Le parcours est balisé : un formulaire, des pièces justificatives, une vérification d’identité et un premier versement qui active le compte.
Voici les étapes concrètes pour ouvrir un compte en banque en ligne, les documents à préparer et les délais à prévoir, à titre d’information générale et sans recommandation commerciale.
Qui peut ouvrir un compte en banque en ligne ?
L’ouverture est réservée aux personnes physiques majeures et juridiquement capables. La plupart des banques en ligne exigent aussi une résidence fiscale en France et la détention d’un compte bancaire existant à votre nom, dont le RIB servira au premier versement et à la vérification de votre identité.
Attention à ne pas confondre banque en ligne et néobanque : une banque en ligne agréée est un établissement de crédit qui propose une gamme complète (compte, épargne réglementée, crédit, découvert), tandis qu’une néobanque est souvent un simple établissement de paiement ou de monnaie électronique aux services plus limités.
| Condition | Détail |
|---|---|
| Âge | Majeur (18 ans), juridiquement capable |
| Résidence | Domicile fiscal en France (le plus souvent) |
| Compte existant | RIB à votre nom pour le premier versement |
| Revenus | Aucun pour les cartes de base ; conditions possibles sur les offres haut de gamme |
Les pièces justificatives à préparer
Le dossier repose sur quelques documents numérisés, nets et lisibles (photo ou PDF). Rassemblez-les avant de commencer pour ne pas interrompre la souscription :
- Une pièce d’identité en cours de validité (carte nationale d’identité ou passeport).
- Un justificatif de domicile de moins de trois mois (facture d’énergie, avis d’imposition). Si vous êtes hébergé, une attestation d’hébergement et la pièce d’identité de l’hébergeur sont demandées.
- Un RIB d’un compte ouvert à votre nom.
- Un spécimen de signature sur papier blanc, parfois réclamé.
Pour certaines offres premium ou pour lever des conditions de gratuité, un justificatif de revenus (bulletin de salaire ou avis d’imposition) peut être exigé.
Les étapes de l’ouverture, du formulaire à la carte
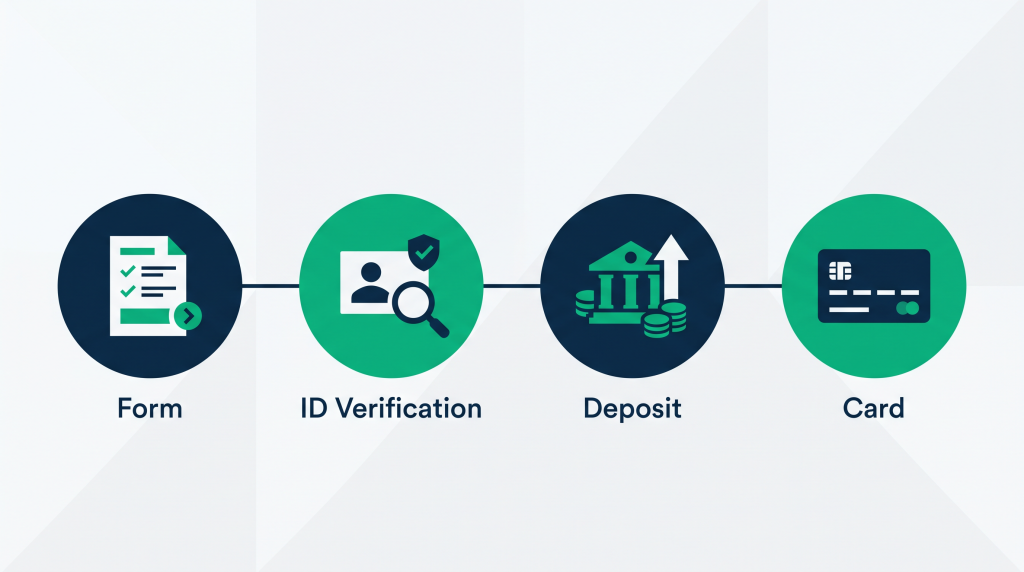
Une fois vos documents prêts, le parcours en ligne enchaîne quatre grandes étapes, du remplissage du formulaire à la réception de votre carte.
Formulaire et choix de l’offre
Vous renseignez votre état civil et vos coordonnées, puis vous sélectionnez votre compte et votre carte. Cette saisie prend généralement moins de dix minutes ; soignez-la, car une erreur peut retarder la validation.
Vérification d’identité et signature électronique
L’identité se vérifie à distance, le plus souvent par un selfie vidéo : vous vous filmez en suivant des consignes (tourner la tête, lire des chiffres) pour comparer votre visage à votre pièce d’identité. Le contrat est ensuite signé électroniquement, via un code reçu par SMS, qui a la même valeur légale qu’une signature manuscrite.
Le premier versement, qui active le compte
Le compte n’est réellement ouvert qu’après un premier versement, effectué depuis le compte dont vous avez fourni le RIB. Selon les établissements, le montant demandé va généralement de quelques dizaines à quelques centaines d’euros. Ce n’est pas un frais : cette somme constitue votre premier solde disponible. Sans ce virement dans le délai imparti, la demande finit par expirer.
Réception du RIB puis de la carte
Une fois le versement reçu, votre RIB définitif est généralement disponible sous 24 à 48 heures dans votre espace client : vous pouvez alors domicilier vos revenus. La carte physique est expédiée par courrier et arrive en quelques jours ouvrés. De nombreuses banques proposent une carte virtuelle immédiate pour payer en ligne en attendant.
| Élément | Délai moyen constaté |
|---|---|
| Disponibilité du RIB | 24 à 48 heures après le versement |
| Réception de la carte physique | 3 à 10 jours ouvrés |
| Carte virtuelle (si proposée) | Immédiate, dans l’application |
Vos dépôts sont-ils garantis ?
Une banque en ligne agréée en France est un établissement de crédit supervisé par l’ACPR (adossée à la Banque de France). À ce titre, vos dépôts sont couverts par le Fonds de garantie des dépôts et de résolution (FGDR) à hauteur de 100 000 € par déposant et par établissement, exactement comme dans une banque de réseau.
Avant de confier votre argent, un réflexe utile consiste à vérifier l’agrément de l’établissement dans le registre officiel des agents financiers (Regafi). Un acteur non agréé ne bénéficie pas de cette garantie.
Transférer votre ancien compte : la mobilité bancaire
Ouvrir le compte n’est que la première étape. Pour en faire votre compte principal, il faut y basculer vos revenus et vos opérations récurrentes. Inutile de tout reparamétrer à la main : le service d’aide à la mobilité bancaire, gratuit et encadré par la loi, s’en charge pour vous.
Concrètement, vous signez un mandat de mobilité et votre nouvelle banque se charge de prévenir les émetteurs de vos prélèvements et virements récurrents (employeur, énergie, abonnements) de vos nouvelles coordonnées. Le transfert de ces opérations s’effectue en 22 jours ouvrés. Pendant la transition, conservez une provision sur l’ancien compte pour couvrir les derniers chèques ou prélèvements en circulation, puis demandez sa clôture par écrit une fois le basculement vérifié.
Vous n’êtes pas obligé de tout déplacer d’un coup : rien n’empêche de tester la banque en ligne comme compte secondaire quelques semaines avant d’y domicilier votre salaire. Vos livrets réglementés (Livret A, LDDS) peuvent, eux, rester dans votre ancienne banque, car on ne peut en détenir qu’un seul de chaque.
Points clés à retenir
- Profil requis : majeur, résident fiscal en France, avec un compte existant à votre nom.
- Documents : pièce d’identité, justificatif de domicile de moins de 3 mois, RIB.
- Activation : le compte s’ouvre après un premier versement depuis votre RIB.
- Sécurité : dépôts garantis jusqu’à 100 000 € par le FGDR dans une banque agréée.
Sources
- Service-public.fr — Ouverture d’un compte bancaire
- Banque de France — Le droit au compte
- FGDR — Garantie des dépôts jusqu’à 100 000 €
Testez vos connaissances
Cochez la reponse de votre choix, la correction s’affiche aussitot.
1. Pour ouvrir un compte en banque en ligne, que devez-vous fournir ?
Exact : identité, domicile et RIB d’un compte existant forment le socle de justificatifs demandé par presque toutes les banques en ligne.Non : l’ouverture reste encadrée. Il faut au minimum une pièce d’identité, un justificatif de domicile et un RIB d’un compte à votre nom.
2. À quoi sert le RIB d’un compte existant lors de l’ouverture ?
Oui : le premier versement provient d’un compte à votre nom, ce qui sert aussi à vérifier votre identité et à activer le compte.Pas tout à fait : le RIB permet le dépôt initial depuis un compte à votre nom et participe à la vérification d’identité.
3. Jusqu’à quel montant vos dépôts sont-ils garantis dans une banque en ligne agréée ?
Correct : une banque en ligne agréée est un établissement de crédit ; le FGDR garantit vos dépôts jusqu’à 100 000 € par déposant et par établissement.Non : dès lors que la banque est agréée, le FGDR garantit vos dépôts jusqu’à 100 000 € par déposant et par établissement.
Questions fréquentes
Combien de temps faut-il pour ouvrir un compte en banque en ligne ?
La saisie du formulaire et l’envoi des justificatifs prennent généralement moins de quinze minutes. Le compte devient toutefois pleinement actif une fois le premier versement reçu : comptez alors 24 à 48 heures pour disposer du RIB, puis quelques jours ouvrés pour recevoir la carte physique par courrier.
Faut-il un justificatif de revenus pour ouvrir un compte en ligne ?
Pas pour les cartes de base : de nombreuses banques en ligne ne fixent aucune condition de revenus à l’ouverture. Un justificatif de salaire ou un avis d’imposition peut en revanche être demandé pour accéder à une carte haut de gamme ou pour remplir les conditions de gratuité de certaines offres.
Mon argent est-il en sécurité dans une banque en ligne ?
Oui, dès lors que la banque est agréée en France. Elle est alors supervisée par l’ACPR et vos dépôts sont garantis par le FGDR jusqu’à 100 000 € par déposant et par établissement, comme dans une banque traditionnelle. Vérifier l’agrément dans le registre officiel avant de souscrire reste un bon réflexe.
