L’assurance-vie pour débuter : comment ça marche
L’assurance-vie reste le placement préféré des Français, mais elle intimide encore beaucoup de débutants, souvent par peur d’un capital « bloqué » ou d’une fiscalité compliquée. En réalité, son fonctionnement tient en quelques principes simples.
Voici comment marche l’assurance-vie quand on débute : ce qu’est cette enveloppe, la différence entre fonds euros et unités de compte, la disponibilité de votre argent et sa fiscalité, à titre d’information générale et sans conseil en investissement personnalisé.
Une enveloppe, pas un placement unique
L’assurance-vie n’est pas un produit unique mais une enveloppe : un contrat dans lequel vous logez un ou plusieurs supports d’investissement. Il faut distinguer le contenant (le cadre juridique et fiscal du contrat) du contenu (les supports que vous choisissez).
Attention à une confusion fréquente : l’assurance-vie n’est pas une assurance décès. C’est avant tout un outil d’épargne pour vous-même ; l’argent n’est pas « perdu » et reste votre propriété. En cas de décès, le capital revient simplement au bénéficiaire que vous avez désigné.
Fonds euros ou unités de compte : votre niveau de risque
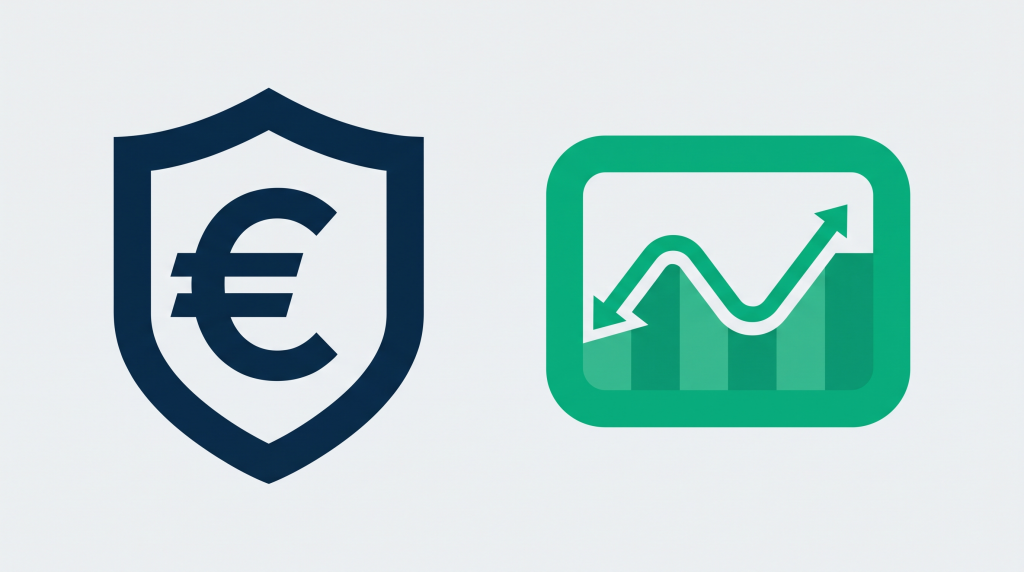
Au sein du contrat, vous répartissez votre épargne entre deux grandes familles de supports, aux logiques opposées.
Le fonds euros : capital garanti
Sur un fonds euros, l’assureur garantit votre capital : il ne peut pas baisser, et les intérêts acquis chaque année le sont définitivement (effet « cliquet »). C’est le support de sécurité, adapté aux profils prudents, en échange d’un rendement modéré.
Les unités de compte : potentiel et risque
Les unités de compte (UC) sont investies sur les marchés (actions, obligations, immobilier via des SCPI). Elles offrent un potentiel de rendement plus élevé, mais leur valeur fluctue : le capital n’est pas garanti et vous supportez un risque de perte. Un débutant combine souvent les deux, en dosant la part d’UC selon sa tolérance au risque et son horizon.
| Support | Capital garanti | Risque | Objectif |
|---|---|---|---|
| Fonds euros | Oui | Faible | Sécuriser |
| Unités de compte | Non | Plus élevé | Chercher du rendement |
Versements et disponibilité de l’argent
Vous alimentez votre contrat comme vous le souhaitez : par versements libres (quand vous voulez, selon vos moyens) ou par versements programmés (un montant automatique chaque mois). Les versements programmés ont un avantage pour les UC : ils lissent les points d’entrée sur les marchés et réduisent l’impact de la volatilité.
Surtout, contrairement à une idée reçue tenace, votre argent n’est jamais bloqué. Vous pouvez récupérer tout ou partie de votre épargne à tout moment via un rachat, sans justification. Un rachat partiel laisse le contrat ouvert (et préserve son ancienneté fiscale), un rachat total le clôture. Les fonds sont généralement versés en quelques jours.
La fiscalité : l’avantage des 8 ans
Point essentiel : vous n’êtes imposé que lorsque vous retirez des gains, et seulement sur la part d’intérêts comprise dans le retrait, jamais sur le capital versé. Tant que l’argent reste dans l’enveloppe, il capitalise sans imposition.
Les 8 ans de détention font basculer le contrat dans un régime avantageux. Au-delà, vous bénéficiez chaque année d’un abattement sur les gains retirés de 4 600 € (personne seule) ou 9 200 € (couple soumis à imposition commune). Au-delà de cet abattement, les gains sont taxés à un taux d’impôt réduit de 7,5 % (pour la part correspondant à moins de 150 000 € de versements). Dans tous les cas, les prélèvements sociaux de 17,2 % s’appliquent sur les gains.
Les 8 ans ne sont donc pas une durée de blocage, mais un seuil qui optimise la fiscalité : l’argent reste disponible avant cette échéance, il est simplement un peu plus taxé.
| Taxation des gains | Taux / montant (2026) |
|---|---|
| Prélèvements sociaux | 17,2 % |
| Impôt après 8 ans (part < 150 000 € versés) | 7,5 % après abattement |
| Abattement annuel après 8 ans | 4 600 € (seul) / 9 200 € (couple) |
Les frais à surveiller quand on débute
Le rendement affiché n’est pas le rendement réel : les frais peuvent en rogner une part importante, surtout sur le long terme. Trois postes méritent votre attention avant de choisir un contrat.
- Les frais sur versement (ou frais d’entrée) : prélevés à chaque dépôt. De nombreux contrats en ligne les affichent désormais à 0 %, ce qui constitue un bon repère.
- Les frais de gestion annuels : prélevés chaque année sur l’encours. Ils sont souvent un peu plus élevés sur les unités de compte que sur le fonds euros.
- Les frais d’arbitrage : facturés lorsque vous déplacez votre épargne d’un support à un autre. Là aussi, beaucoup de contrats les proposent gratuits.
À garanties comparables, privilégier un contrat aux frais réduits fait une réelle différence sur la performance nette au bout de plusieurs années. C’est un critère de choix au moins aussi important que le rendement mis en avant dans la publicité.
Un outil aussi pour la transmission
L’assurance-vie sert enfin à transmettre un capital hors succession, aux bénéficiaires que vous désignez librement dans la clause bénéficiaire (modifiable à tout moment). Les versements effectués avant vos 70 ans ouvrent un abattement de 152 500 € par bénéficiaire ; après 70 ans, l’abattement porte sur les primes versées, dans une limite globale plus réduite. Un atout patrimonial, mais qui vient en complément de l’objectif d’épargne quand on débute.
Points clés à retenir
- Une enveloppe : vous choisissez les supports logés dans le contrat.
- Fonds euros (capital garanti) vs unités de compte (potentiel + risque).
- Disponibilité : rachat possible à tout moment, l’argent n’est pas bloqué.
- Fiscalité : après 8 ans, abattement de 4 600 €/9 200 € et impôt réduit à 7,5 %, plus 17,2 % de prélèvements sociaux.
Sources
- Service-public.fr — Fiscalité de l’assurance-vie
- economie.gouv.fr — L’assurance-vie
- AMF — Espace épargnants
Testez vos connaissances
Cochez la reponse de votre choix, la correction s’affiche aussitot.
1. Sur un fonds euros d’assurance-vie, le capital est :
Exact : le fonds euros offre une garantie du capital ; c’est le support le plus sécurisé d’un contrat d’assurance-vie.Non : le fonds euros garantit le capital. Ce sont les unités de compte qui comportent un risque de perte.
2. Les unités de compte (UC) d’une assurance-vie :
Oui : les UC sont investies sur les marchés ; leur valeur fluctue et le capital n’est pas garanti, en échange d’un rendement potentiel plus élevé.À revoir : contrairement au fonds euros, les unités de compte ne garantissent pas le capital et peuvent baisser.
3. Après 8 ans, quel abattement annuel sur les gains pour une personne seule ?
Correct : après 8 ans, les gains bénéficient d’un abattement annuel de 4 600 € pour une personne seule, 9 200 € pour un couple soumis à imposition commune.Non : l’abattement annuel après 8 ans est de 4 600 € (personne seule) et 9 200 € (couple).
Questions fréquentes
Mon argent est-il bloqué pendant 8 ans sur une assurance-vie ?
Non. Votre épargne reste disponible à tout moment : vous pouvez effectuer un rachat partiel ou total, même avant 8 ans, sans avoir à vous justifier. Les 8 ans ne sont pas une durée de blocage, mais le seuil à partir duquel la fiscalité sur les gains devient nettement plus avantageuse.
Quelle est la différence entre fonds euros et unités de compte ?
Le fonds euros garantit votre capital : il ne peut pas baisser et les intérêts sont définitivement acquis, en échange d’un rendement modéré. Les unités de compte sont investies sur les marchés : elles visent un rendement plus élevé mais ne garantissent pas le capital, qui peut donc perdre de la valeur. Beaucoup de débutants combinent les deux.
Comment est imposée l’assurance-vie après 8 ans ?
Vous n’êtes imposé que sur la part de gains comprise dans un retrait. Après 8 ans, un abattement annuel de 4 600 € (personne seule) ou 9 200 € (couple) s’applique sur ces gains ; au-delà, ils sont taxés à 7,5 % pour la part correspondant à moins de 150 000 € de versements. Les prélèvements sociaux de 17,2 % s’ajoutent dans tous les cas.
